


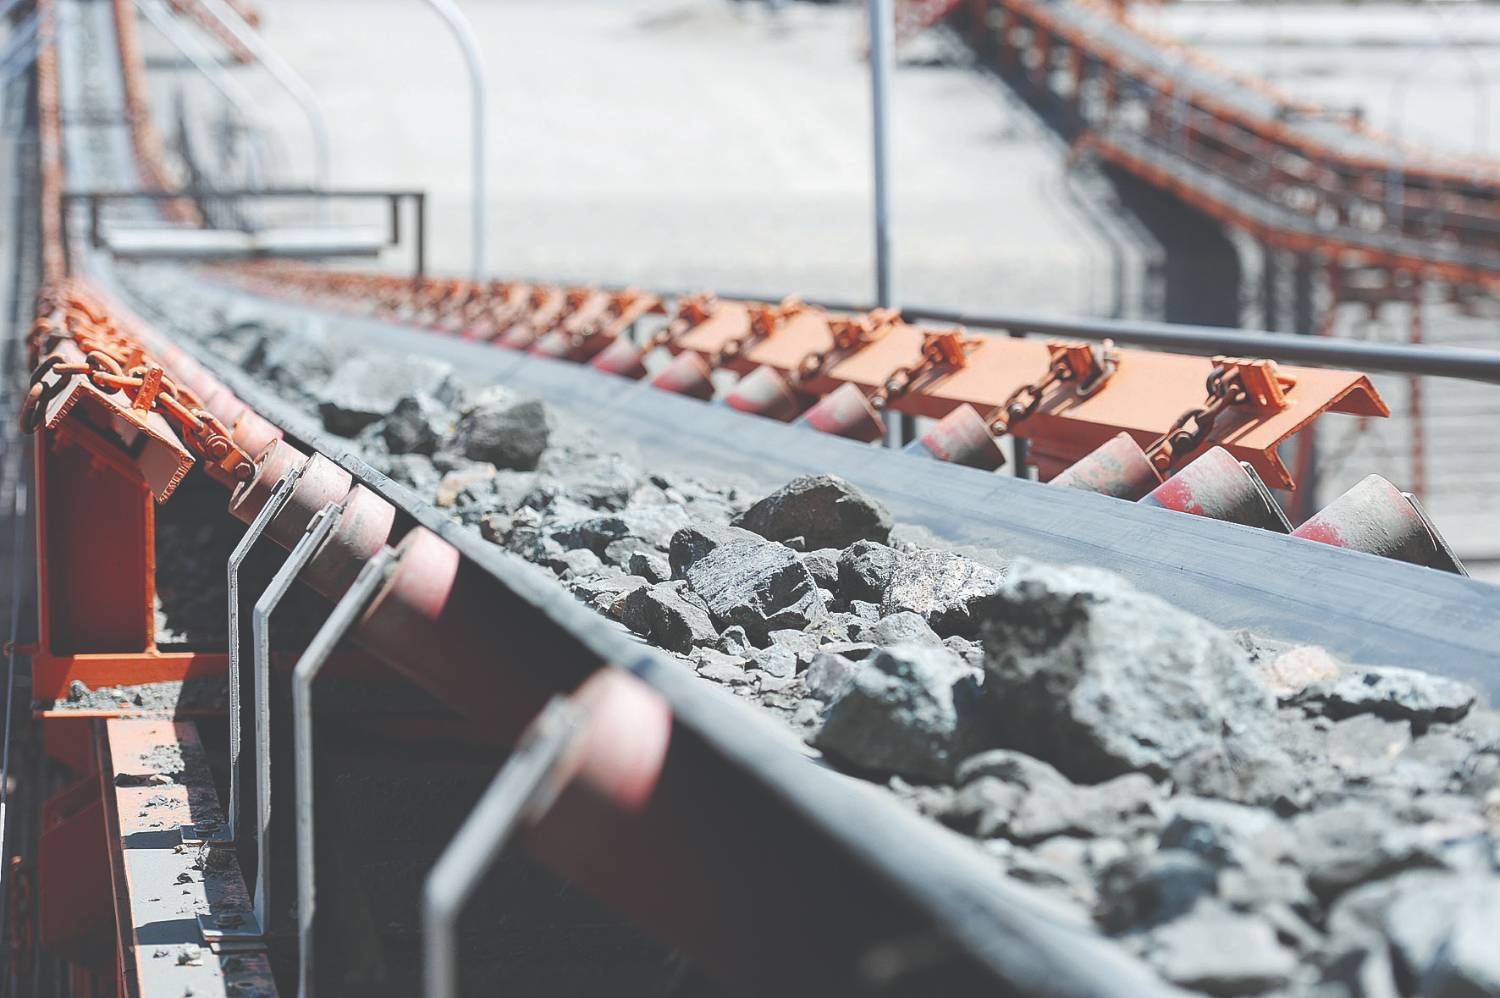
جهان صنعت از افزایش بهای حملونقل و زمینگیر شدن صادرات گزارش میدهد: سنگآهن ایران زیر فشار هزینه جابهجایی
افزایش هزینههای حملونقل دریایی و زمینی، در شرایطی که مسیرهای صادراتی ایران با محدودیت و مخاطرات مواجه شدهاند، امروز به یکی از چالشهای جدی صادرکنندگان تبدیل شده است.
افزایش هزینههای حملونقل دریایی و زمینی، در شرایطی که مسیرهای صادراتی ایران با محدودیت و مخاطرات مواجه شدهاند، امروز به یکی از چالشهای جدی صادرکنندگان تبدیل شده است. بانظر به اختلاف قابلتوجه هزینه حملونقل سنگآهن، حالا افزایش این هزینه مستقیما از حاشیه سود تولیدکننده کم میکند و درخصوص کالاهایی با ارزش کمتر حتی میتواند صادرات را از نظر اقتصادی غیرممکن کند.
در واقع پس از جنگ با بالاتر رفتن هزینه حملونقل قدرت رقابت صادرکنندگان در بازارهای جهانی نیز بهشدت کاهش یافته، به این صورت که براساس آمارها پیش از جنگ، هزینه حمل یک محموله سنگآهن از بندرعباس به چین، حدود ۲۰ تا ۲۵دلار بهازای هر تن بوده اما با ایجاد مخاطرات در مسیر حملونقل دریایی و بستهشدن تنگه هرمز، این هزینه به بیش از ۴۰دلار رسیده است؛ هزینهای که تولیدکننده ایرانی متحمل میشود و مستقیما به زیان صادرکنندگان تمام میشود و تنها با حاشیه سود آنها بازی میکند.
کیوان جعفری طهرانی، کارشناس بازارهای جهانی فولاد در این زمینه به «جهانصنعت» گفت: قیمت یک کالا در کشور مقصد، در نهایت توسط بازار هدف تعیین میشود و در ادامه تولیدکنندگان کشورهای مختلف با هنر خود باید تلاش کنند با استفاده از مزیتهایی مانند هزینه پایینتر حملونقل، محصول خود را با قیمت مناسبتری به بازار مقصد برسانند. در این میان، هزینه حمل دریایی یکی از عوامل مهم تعیینکننده در رقابت میان صادرکنندگان است.
وی با اشاره به مثالی افزود: در صادرات سنگآهن از برزیل و استرالیا به چین، اختلاف هزینه حمل میان کشورهای مختلف بسیار قابلتوجه است. براساس نرخهای حمل در ۲۸سپتامبر، هزینه حمل دریایی از استرالیا به چین حدود ۵/14دلار به ازای هر تن بوده، در حالی که این رقم برای مسیر برزیل به چین به حدود ۸۵/41دلار میرسد. بهاینترتیب، هزینه حمل از برزیل به چین تقریبا ۹/2برابر مسیر استرالیا است. جعفریطهرانی با نظر به مزیت تولیدکنندگان استرالیایی تصریح کرد: هزینه حمل سنگآهن از استرالیا به چین تقریبا یکسوم هزینه حمل از برزیل به چین است و همین اختلاف میتواند به مزیت رقابتی تولیدکنندگان استرالیایی تبدیل شود. در واقع، تولیدکنندهای که هزینه حمل پایینتری دارد، امکان بیشتری برای فروش محصول با قیمت بالاتر در بندر مبدا خواهد داشت.
وی ادامه داد: هرچه فاصله بندر مبدا تا مقصد کمتر باشد یا نرخ حمل دریایی پایینتر باشد، مزیت بیشتری برای تولیدکننده آن کشور ایجاد میشود. این موضوع نشان میدهد که هزینه حملونقل تا چه اندازه میتواند بر قدرت رقابت صادرکنندگان در بازارهای جهانی اثرگذار باشد.
این کارشناس بازارهای جهانی فولاد بااشاره به شرایط صادراتی ایران گفت: پیش از جنگ، هزینه حمل یک محموله سنگآهن از بندرعباس به چین، بسته به اندازه کشتی، حدود ۲۰ تا ۲۵دلار به ازای هر تن بود اما با ایجاد محدودیتها و مخاطرات جدید در مسیر حملونقل دریایی و بستهشدن تنگه هرمز، این هزینه به بیش از ۴۰دلار رسیده است. این یعنی هزینه حمل در برخی مسیرها حداقل دوبرابر شده و افزایش ۱۵ تا ۲۰دلاری هزینه حمل، عملا به تولیدکننده ایرانی تحمیل میشود که ناچار میشوند که کالا را ارزانتر بفروشند. جعفریطهرانی افزود: در چنین شرایطی، صادرکننده ایرانی برای حفظ بازار خود ناچار است بخشی از افزایش هزینه حمل را از قیمت فروش محصول کم کند بنابراین افزایش هزینه حمل دریایی مستقیما به زیان صادرکنندگان تمام میشود و حاشیه سود آنها را کاهش میدهد.
هزینه بالای حملونقل ریلی
این کارشناس بازارهای جهانی فولاد بااشاره به محدود شدن گزینههای جایگزین برای صادرات گفت که بخشی از کالاهای با ارزش بالاتر، مانند کنسانتره فلزات ارزشمند یا برخی کنسانترههای فلزات پایه، ممکن است امکان استفاده از مسیر ریلی را داشته باشند اما هزینه حمل ریلی بسیار بالاست و میتواند به حدود ۶۰ تا ۸۰ دلار به ازای هر تن برسد.
وی تصریح کرد: برای کالاهایی مانند سنگآهن، کنسانتره و گندله که قیمت فروش آنها در شرایط فعلی در محدودهای نزدیک به ۶۵ تا ۷۰ دلار به ازای هر تن قرار دارد، چنین هزینه حملی عملا توجیه اقتصادی صادرات ریلی را از بین میبرد. به همین دلیل، بخش قابلتوجهی از کالاها اساسا امکان استفاده از مسیر ریلی برای صادرات را ندارند.
جعفریطهرانی بااشاره به اینکه ظرفیت حمل ریلی نیز محدود است، ادامه داد: برای نمونه، یک رام قطار میتواند حدود ۲هزار و ۵۰۰تن بار حمل کند و هر واگن نیز حدود ۶۰تن ظرفیت دارد. این قطارها میتوانند از مسیر ایران وارد کشورهای آسیای میانه شده و در نهایت به چین برسند اما استفاده از این مسیر بهدلیل هزینه بالا و محدودیتهای عملیاتی نمیتواند جایگزین مناسبی برای حمل دریایی در حجم گسترده باشد.
انباشت بار در بنادر
جعفریطهرانی گفت: نتیجه این شرایط، انباشت میلیونها تن گندله و سایر محصولات در شرکتها و بنادر است؛ محصولاتی که ازیکسو تقاضای داخلی محدودی دارند و ازسویدیگر، با افزایش هزینه و ریسک حمل، امکان صادرات آنها نیز دشوار شده است.
این کارشناس بازارهای صادراتی تاکید کرد: زمانی که مسیر اصلی صادرات با مشکل مواجه شود و مسیر جایگزین نیز از نظر اقتصادی صرفه نداشته باشد، عملا تجارت و صادرات متوقف یا محدود میشود. این مساله بهخصوص برای کالاهایی که ارزش آنها نسبت به هزینه حمل پایینتر است، اهمیت بیشتری دارد.
اوضاع صادرات زمینی چطور است؟
جعفریطهرانی در بخش دیگری از صحبتهای خود به صادرات زمینی اشاره کرد و گفت: صادرات ازطریق مرزهای زمینی و کشورهای همسایه نیز نمیتواند جایگزین کاملی برای حمل دریایی باشد. برای مثال، حجم صادرات محصولاتی مانند شمش فولادی که با کامیون انجام میشود، بههیچعنوان با ظرفیت صادرات دریایی قابلمقایسه نیست و ازطرفدیگر، هزینه حمل زمینی نیز بالاست.
او افزود: افزایش هزینه حمل زمینی نیز مانند حمل دریایی، قدرت رقابت صادرکننده را کاهش میدهد. اگر هزینه رساندن محصول به مرز افزایش پیدا کند، صادرکننده برای حفظ بازار مقصد ناچار میشود قیمت محصول خود را کاهش دهد درغیراینصورت محصول ایرانی قابلیت رقابت خود را در بازارهای منطقهای از دست خواهد داد.
این کارشناس ادامه داد: باوجود افزایش هزینههای حملونقل پس از شروع جنگ، قیمت برخی محصولات فولادی صادراتی ایران در مبادی مرزی کشورهای همسایه افزایش محسوسی نداشته است. در واقع، بخش قابلتوجهی از افزایش هزینه حمل بهجای آنکه به قیمت نهایی محصول منتقل شود، از حاشیه سود صادرکننده کسر میشود و این مساله یکی از مهمترین چالشهای فعلی صادرات ایران است.
تلاطم دریایی در بازار سنگآهن جهانی
بازار حملونقل دریایی سنگآهن در سپتامبر ۲۰۲۶، روزهای پرنوسانی را پشتسر گذاشت. ترکیب تغییرات در عرضه کشتیها، تحولات ژئوپلیتیک و افت تقاضا در مسیرهای کلیدی، باعث شد تا نرخهای کرایه حمل در پایان ماه، چهرهای متناقض از خود نشان دهند.
بررسی شاخصهای دریایی تا ۲۵سپتامبر حاکی از عملکرد متفاوت در مسیرهای اصلی بارگیری است. در مسیر «توبارائو» (برزیل) به «چینگدائو» (چین)، نرخهای حمل با رشدی ۴/۵درصدی نسبت به آغاز ماه به ۴۳دلار در هر تن رسید. این در حالی است که در مسیر «استرالیایغربی» به چینگدائو، نرخها با افت ۱/11درصدی، عدد ۹۵/15دلار در هر تن را ثبت کردند.
این تفاوت عملکرد، ریشه در وضعیت متفاوت دوحوزه اقیانوسی دارد در حالی که حوزه اقیانوس اطلس بهدلیل محدودیت عرضه کشتیها و جریان منظم بارگیری از برزیل و غرب آفریقا، ثبات نسبی خود را حفظ کرد، بازار اقیانوس آرام با بیثباتی شدید همراه بود. در این منطقه، پس از یک دوره کوتاهمدت کاهش عرضه کشتیها در اوایل سپتامبر، حجم بالای عرضه مجددا بر تقاضا پیشی گرفت و نرخها را تحتفشار قرار داد.
فشارهای بازار در پایان سپتامبر به کاهش ملموس شاخصهای کلیدی حملونقل منجر شد. شاخص بالتیک (BDI) در ۲۹سپتامبر با افتی ۸/۲درصدی نسبت به جلسه قبل، به ۳هزار و ۱۷۸واحد رسید که پایینترین سطح از ابتدای ماه سپتامبر محسوب میشود.
در بخش کشتیهای بزرگ (Capesize) که حملونقل سنگآهن و زغالسنگ را پوشش میدهند، وضعیت از این هم نگرانکنندهتر بود. این شاخص با ۶/۴درصد کاهش نسبت به جلسه قبل، به ۵۱۰۳ واحد سقوط کرد؛ عددی که از ۲۶آگوست بیسابقه بوده است.
سایه تعطیلات چین بر چشمانداز بازار
در کنار افزایش قیمت سوخت بانکر و تداوم نااطمینانیها در خاورمیانه، بازار اکنون با تعطیلات رسمی در چین که یک متغیر مهم دیگر است روبهرو است.
کارشناسان موسسه «اینترمودال» معتقدند که فعالیتهای حملونقل در اوایل اکتبر بهدلیل تعطیلات چین، با کاهش بیشتری مواجه خواهد شد. علاوه بر این، درخواست انجمن آهن و فولاد چین (CISA) از تولیدکنندگان برای
محدود کردن تولید، فشار مضاعفی بر چشمانداز تقاضا وارد کرده است.
باتوجه به اینکه خریداران سنگآهن بخش عمده ذخیرهسازی پیش از تعطیلات خود را تکمیل کردهاند و قیمت سنگآهن نیز به زیر مرز ۱۰۰دلار در هر تن بازگشته است، تحلیلگران بر این باورند که پس از پایان تعطیلات، «پایداری سودآوری کارخانههای فولادی» و «سرعت کاهش ذخایر سنگآهن در بنادر چین» تعیینکننده مسیر قیمتها و تعادل میان حملونقلهای کوتاهمسافت از استرالیا در برابر محمولههای دوربرد برزیل و گینه خواهد بود.
منبع: جهان صنعت